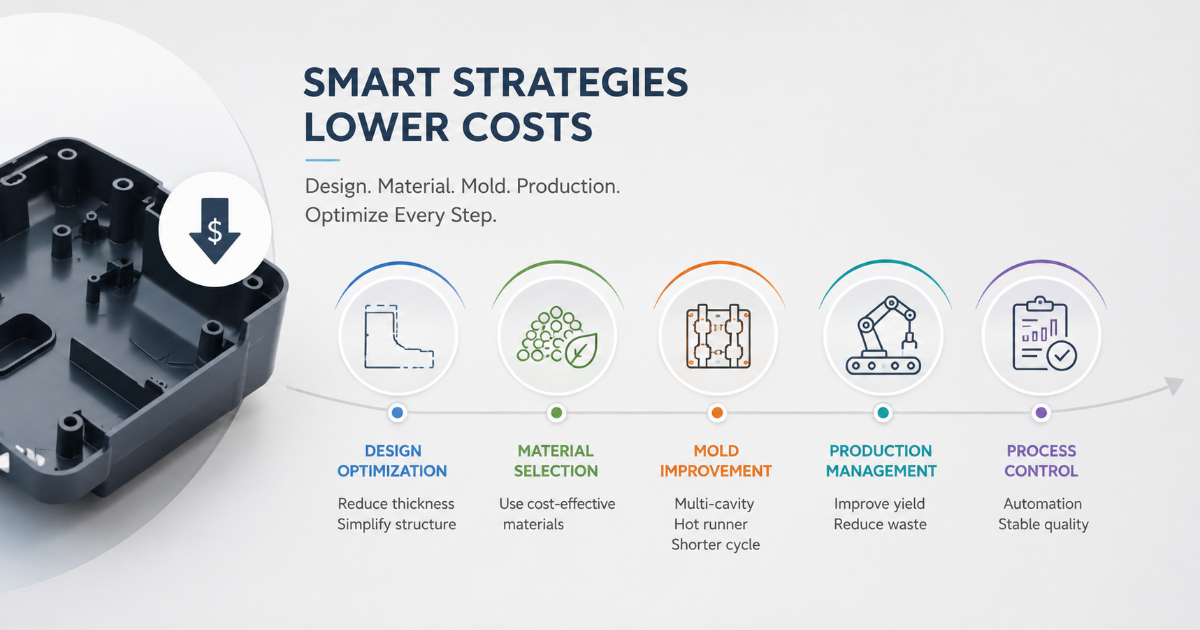
Kostenreduzierung bei Kunststoffteilen — Konstruktions-, Prozess- und Werkzeugstrategien zur Senkung der Stückkosten
Ein Beschaffungsingenieur bei einem Auftragsfertiger erhält ein Kostensenkungsziel: Die Stückkosten eines spritzgegossenen ABS-Elektronikgehäuses sollen von ¥6,20 auf ¥4,80 sinken — eine Reduzierung um 23 % —, ohne die Außenabmessungen des Teils, die optische Spezifikation des Kunden oder die Jahresmenge von 120.000 Stück zu ändern. Das aktuelle Teil läuft in einem Zwei-Kavitäten-Kaltkanalwerkzeug auf einer 200-Tonnen-Maschine bei 38 Sekunden Zykluszeit. Das Material ist Standard-ABS zu ¥18/kg. Das Teil wiegt 45 Gramm, der Kaltkanal fügt 18 Gramm pro Schuss hinzu — 40 % des Schussgewichts gehen im Anguss verloren.
Der erste Anruf des Beschaffungsingenieurs ging an den Materiallieferanten mit der Bitte um einen Preisnachlass auf das ABS. Der Lieferant bot 5 % Rabatt bei einer Jahresmengenbindung — von ¥18/kg auf ¥17,10/kg. Das senkt die Stückkosten um ¥0,04. Das Ziel erfordert eine Reduzierung um ¥1,40.
Die Lösung ist nicht billigeres Material. Es ist ein billigerer Prozess.
Wo die Kosten liegen — Die Stückkosten im Einzelnen
Die Kosten eines typischen Spritzgussteils werden von Material und Maschinenzeit bestimmt, nicht von der Werkzeugabschreibung:
| Kostenelement | Typischer Anteil an den Stückkosten | Was ihn bestimmt |
|---|---|---|
| Material | 40–60 % | Teilgewicht, Materialpreis, Angussabfall, Mahlgutanteil |
| Maschinenzeit | 25–40 % | Zykluszeit, Maschinenstundensatz, Kavitätenanzahl |
| Arbeit | 5–15 % | Bedienerbedarf, Abtrennen, Sekundäroperationen |
| Werkzeugabschreibung | 5–10 % | Werkzeugkosten ÷ Gesamtproduktionsmenge |
| Verpackung und Logistik | 2–5 % | Teilegröße, Stapeldichte, Exportverpackung |
Die Hebelpunkte sind Material und Maschinenzeit — zusammen 65–85 % der Stückkosten. Eine 10-prozentige Reduzierung der Zykluszeit spart 2,5–4,0 % der Stückkosten. Eine 10-prozentige Materialreduzierung spart 4–6 %. Eine 10-prozentige Reduzierung der Werkzeugkosten spart 0,5–1,0 %. Die Reihenfolge des Vorgehens sollte dem Kostenanteil folgen.
Konstruktionshebel — Die Geometrie bestimmt die Kosten
Wandstärke — Der Zykluszeit-Multiplikator
Die Wandstärke ist der stärkste Kostenhebel im Spritzguss, weil sie die Kühlzeit bestimmt — und die Kühlzeit dominiert die Zykluszeit. Die Kühlzeit skaliert näherungsweise mit dem Quadrat der Wandstärke:
| Wandstärke | Ungefähre Kühlzeit | Relative Zykluszeit | Relative Stückkosten |
|---|---|---|---|
| 1,5 mm | 8–10 s | 100 % (Basis) | 100 % (Basis) |
| 2,0 mm | 14–18 s | 125–140 % | 110–120 % |
| 2,5 mm | 22–28 s | 155–175 % | 125–140 % |
| 3,0 mm | 32–40 s | 190–220 % | 150–170 % |
| 4,0 mm | 55–70 s | 285–350 % | 210–260 % |
Die Reduzierung der Nennwand von 2,5 mm auf 2,0 mm — sofern strukturell ausreichend — senkt die Zykluszeit um etwa 35–45 % und die Stückkosten um 20–30 %. Bevor Rippen oder Verstärkungen ergänzt werden, um die verlorene Steifigkeit zu kompensieren, stellt sich die Frage, ob die ursprüngliche Wand für die Anwendung überdimensioniert war. Viele Teile tragen eine Wandstärke, die per Konvention gewählt wurde („für Gehäuse nehmen wir immer 2,5 mm") und nicht aus einer technischen Analyse stammt. Die Entscheidung zur Materialauswahl beeinflusst ebenfalls die minimal sinnvolle Wandstärke: glasfaserverstärkte Werkstoffe erreichen bei dünneren Wänden die gleiche Steifigkeit wie unverstärkte.
Der Leitfaden zur Wandstärke behandelt die strukturellen Zielkonflikte; der Kontext der Kostenreduzierung ergänzt den wirtschaftlichen Fall. Für das ABS-Gehäuse des Beschaffungsingenieurs gilt: Die Reduzierung der Nennwand von 2,5 mm auf 2,0 mm — mit gezielten 1,2-mm-Rippen für die Steifigkeit — senkt die Kühlzeit von 24 auf 16 Sekunden und die Gesamtzykluszeit von 38 auf 28 Sekunden. Die Maschinenzeitkosten pro Stück fallen von ¥1,90 auf ¥1,40. Das Teilgewicht sinkt von 45 g auf 38 g. Die Materialkosten fallen von ¥0,81 auf ¥0,68. Gesamte Einsparung: ¥0,63 pro Teil — fast die Hälfte des Ziels von ¥1,40, aus einer einzigen Konstruktionsänderung.
Materialauswahl — Preis gegen Leistung pro kg
Der Materialpreis pro Kilogramm ist das, was die Beschaffung sieht. Entscheidend sind die Materialkosten pro Teil — und die werden vom Teilvolumen bestimmt, nicht allein vom Teilgewicht:
| Werkstoff | Preis ($/kg) | Dichte (g/cm³) | Relative Kosten pro cm³ | Anmerkungen |
|---|---|---|---|---|
| PP (Standard) | $2,00 | 0,91 | $0,0018 | Geringste Kosten pro cm³ |
| ABS (Standard) | $3,50 | 1,05 | $0,0037 | Referenz für den Vergleich |
| PC | $5,00 | 1,20 | $0,0060 | 62 % mehr als ABS pro cm³ |
| PC/ABS | $4,50 | 1,14 | $0,0051 | 38 % mehr als ABS pro cm³ |
| PA6 (unverstärkt) | $4,00 | 1,14 | $0,0046 | Ähnliche Dichte, etwas höhere Kosten |
| PA6 (30 % GF) | $5,50 | 1,37 | $0,0075 | Höhere Dichte + höherer Preis = 2× ABS |
| POM | $5,00 | 1,41 | $0,0071 | Hohe Dichte verstärkt den Preis |
| PEEK (unverstärkt) | $90,00 | 1,32 | $0,119 | 32× die Kosten von ABS pro cm³ |
Ein Materialwechsel von PC zu ABS spart sowohl beim Kilopreis als auch bei der Dichte. Der Wechsel muss aber strukturell zulässig sein — PC wurde vermutlich aus einem Grund gewählt (Schlagzähigkeit, Wärmeformbeständigkeit, Transparenz). Eine zulässige Materialkostenreduzierung besteht nicht darin, einen billigeren Werkstoff einzusetzen, sondern darin zu prüfen, ob der aktuelle Werkstoff für die Anwendung überdimensioniert ist.
Kavitätenanzahl — Die Skaleneffekte
Zusätzliche Kavitäten senken die Maschinenzeitkosten pro Teil, weil sich der Maschinenstundensatz auf mehr Teile pro Zyklus verteilt. Gleichzeitig steigen jedoch die Werkzeugkosten und der Schließkraftbedarf:
| Kavitäten | Relative Werkzeugkosten | Schließkraft | Teile pro Stunde (bei 30 s Zyklus) | Relative Maschinenkosten pro Teil |
|---|---|---|---|---|
| 1 | 100 % (Basis) | Niedrigste | 120 | 100 % |
| 2 | 150–180 % | +10–20 % | 240 | 50–55 % |
| 4 | 220–280 % | +20–40 % | 480 | 28–35 % |
| 8 | 350–450 % | +40–60 % | 960 | 15–22 % |
| 16 | 550–700 % | +60–100 % | 1.920 | 8–13 % |
Der wirtschaftliche Schnittpunkt — der Punkt, an dem die zusätzlichen Werkzeugkosten durch die Einsparung bei der Maschinenzeit pro Teil gerechtfertigt sind — hängt von der Gesamtproduktionsmenge ab. Für die 120.000 Stück pro Jahr im Fall des Beschaffungsingenieurs:
| Kavitäten | Werkzeugkosten (geschätzt) | Maschinenkosten/Teil | Werkzeugabschreibung/Teil (über 3 Jahre) | Gesamtkosten/Teil |
|---|---|---|---|---|
| 2 (aktuell) | ¥45.000 | ¥1,90 | ¥0,13 | ¥2,03 |
| 4 | ¥72.000 | ¥1,05 | ¥0,20 | ¥1,25 |
| 8 | ¥108.000 | ¥0,57 | ¥0,30 | ¥0,87 |
Der Wechsel von einem Zwei- zu einem Vier-Kavitätenwerkzeug erhöht die Werkzeugkosten um ¥27.000, senkt aber die Maschinenkosten pro Teil um ¥0,85 — eine Amortisation nach etwa 32.000 Teilen, also rund drei Monaten bei 120.000 Stück pro Jahr.
Prozesshebel — Die Gleichung der Maschinenzeit
Zykluszeit-Optimierung
Die Zykluszeit gliedert sich in Einspritzen, Nachdruck/Halten, Kühlen sowie Werkzeug öffnen/schließen/auswerfen. Jede Phase hat Optimierungspotenzial:
| Phase | Typischer Anteil | Optimierungshebel |
|---|---|---|
| Einspritzen | 5–10 % | Einspritzgeschwindigkeit, Angusspunktgröße, Schmelzetemperatur |
| Nachdruck/Halten | 10–20 % | Siegelpunkt-Studie; nicht überpacken |
| Kühlen | 50–70 % | Wandstärke, Werkzeugtemperatur, Kühlkanalauslegung |
| Werkzeug öffnen/schließen/auswerfen | 10–15 % | Geschwindigkeitseinstellungen der Maschine, Auswerferhub, Roboterintegration |
Die Kühlphase dominiert — und sie wird primär durch die Bauteilkonstruktion (Wandstärke) gesteuert, nicht durch Prozesseinstellungen. Ein konturnahes Kühlsystem kann die Kühlzeit bei tiefen Kernen oder komplexen Geometrien um 20–40 % senken, weil die Kühlkanäle näher an die Kavitätenoberfläche rücken. Die Kosten des konturnahen Einsatzes amortisieren sich typischerweise innerhalb von 50.000–150.000 Zyklen über die Zykluszeiteinsparung, abhängig von der Teilegeometrie und dem Maschinenstundensatz.
In der Phase Nachdruck/Halten ist die häufigste Verschwendung eine zu lange Nachdruckzeit. Die zuvor beschriebene Siegelpunkt-Studie ermittelt die minimale Nachdruckzeit, die ein vollständig gepacktes Teil liefert — jede zusätzliche Sekunde ist Maschinenzeit, die Kosten erzeugt, ohne die Teilequalität zu verbessern. Die Reduzierung der Nachdruckzeit von 10 auf 6 Sekunden (auf Basis der Siegelpunktdaten) bei einer 38-Sekunden-Zykluszeit spart etwa 10 % der Maschinenzeitkomponente.
Automatisierung — Arbeitsanteil reduzieren
Der Arbeitsanteil an den Stückkosten ist in automatisierten Werken mit hohen Löhnen klein (5–8 %) und in manuellen Betrieben größer (12–18 %). Automatisierungshebel sind:
- Angussgreifer und Teileentnahme-Roboter: Sie ersparen dem Bediener den Griff in die Maschine zur Teileentnahme. Ein einfacher pneumatischer Angussgreifer (2.000–4.000 $) reduziert die Aufgabe des Bedieners pro Zyklus auf Prüfen und Verpacken. Ein 3-Achs-Servoroboter (15.000–25.000 $) entnimmt das Teil, trennt den Anguss ab und legt die Teile auf ein Förderband — bei einfachen Teilen entfällt der Bediener an der Maschine vollständig.
- Automatisches Abtrennen mit Tunnelanguss: Es entfällt das manuelle Nacharbeiten, das Randangüsse erfordern. Die Tunnelanguss-Konstruktion erhöht die Werkzeugkomplexität, beseitigt aber eine Bedieneraufgabe, die 3–8 Sekunden pro Teil beansprucht.
- Inline-Montage und Kennzeichnung: Die Integration nachgelagerter Arbeitsgänge in die Spritzgießzelle — Tampondruck, Ultraschallschweißen, Etikettieren, Verpacken — reduziert die Teilehandhabung und die damit verbundenen Arbeits- und Qualitätskosten.
Heißkanal-Wirtschaftlichkeit
Ein Heißkanalsystem beseitigt den Kaltkanal und senkt das Schussgewicht um das Angussgewicht. Die Materialeinsparung ist die primäre Rechtfertigung:
| Parameter | Kaltkanal (2-fach) | Heißkanal (2-fach) | Delta |
|---|---|---|---|
| Schussgewicht (pro Zyklus) | 108 g (2 Teile + Anguss) | 90 g (nur 2 Teile) | −18 g (−17 %) |
| Materialkosten pro Schuss | ¥1,94 | ¥1,62 | −¥0,32 |
| Heißkanal-Abschreibung pro Schuss | — | ¥0,08 | +¥0,08 |
| Nettoeinsparung pro Schuss | — | — | −¥0,24 |
| Jährliche Einsparung bei 120.000 Stück | — | — | ¥14.400 |
Bei Heißkanalkosten von ¥25.000 für ein Zwei-Düsen-System liegt die Amortisationszeit bei etwa 21 Monaten — unter zwei Jahren Produktion. Bei Werkstoffen über ¥30/kg (PC, glasfaserverstärkte Polyamide, PBT) liegt die Amortisation unter 12 Monaten, weil der Angussabfall teurer ist.
Werkzeughebel — Werkzeugkosten gegen laufende Kosten
Werkzeugstahl und Werkzeugstandzeit
Ein Werkzeug aus vorgehärtetem P20 (28–32 HRC) kostet weniger als eines aus gehärtetem H13 (48–52 HRC) — etwa 20–30 % weniger für Stahl und Zerspanung. P20 verschleißt jedoch schneller, besonders bei hohen Schusszahlen sowie an der Trennebene, an Auswerferbohrungen und in Angussbereichen. Für ein Werkzeug, das über seine Lebensdauer 500.000 Schuss laufen soll:
| Stahl | Werkzeugkosten | Schuss bis zur Überholung | Überholungskosten | Gesamtkosten über 500k Schuss |
|---|---|---|---|---|
| P20 | ¥55.000 | ~150.000 (2 Überholungen) | je ¥15.000 | ¥85.000 |
| H13 (48 HRC) | ¥72.000 | ~500.000 (0 Überholungen) | — | ¥72.000 |
Der billigere Werkzeugstahl kostet über die Produktionslebensdauer mehr, weil Überholungszyklen anfallen. Bei Produktionsmengen über etwa 200.000 Schuss ist gehärteter Stahl die Option mit den geringeren Gesamtkosten. Unter 100.000 Schuss ist vorgehärteter Stahl die kostenoptimale Wahl.
Austauschbare Einsätze
Bei Teilen mit mehreren Varianten auf gemeinsamer Grundgeometrie erlauben austauschbare Kavitätseinsätze Variantenwechsel ohne neues Werkzeug. Ein Werkzeug mit gemeinsamem Kern und austauschbaren Kavitätseinsätzen kostet etwa 30–50 % mehr als ein Einvariantenwerkzeug — jede weitere Variante kostet aber nur den Einsatz (typisch ¥8.000–15.000 pro Einsatzsatz) statt der vollen Werkzeugkosten (¥45.000–72.000). Ab drei oder mehr Varianten ist der Einsatzansatz wirtschaftlich klar überlegen.
Checkliste zur Kostenreduzierung — Wo zuerst ansetzen
| # | Prüfen | Typische Ersparnis | Aufwand |
|---|---|---|---|
| 1 | Wandstärke auf das strukturelle Minimum reduzieren | 10–30 % | Konstruktionsänderung; Werkzeugänderung bei bestehendem Werkzeug |
| 2 | Kavitäten hinzufügen (2→4, 4→8) | 15–35 % Maschinenkosten pro Teil | Neues Werkzeug erforderlich |
| 3 | Kaltkanal auf Heißkanal umstellen | 10–20 % Materialkosten | Werkzeugumbau oder neues Werkzeug |
| 4 | Nachdruckzeit reduzieren (Siegelpunkt-Studie) | 5–10 % Zykluszeit | Nur Prozessänderung |
| 5 | Von manuellem Abtrennen auf selbsttrennende Angüsse umstellen | 3–8 % Arbeitskosten | Werkzeugumbau |
| 6 | Kühlung optimieren (konturnah, wenn gerechtfertigt) | 10–25 % Zykluszeit | Bei Werkzeugneubau |
| 7 | Automatisierung der Teileentnahme ergänzen | 5–10 % Arbeitskosten | Investition |
| 8 | Materialpreis verhandeln (Mengenbindung) | 3–8 % Materialkosten | Kaufmännische Verhandlung |
| 9 | Prüfen, ob der Werkstoff überdimensioniert ist | 5–30 % Materialkosten | Erfordert technische Analyse und Kundenfreigabe |
Der Beschaffungsingenieur erreichte sein Ziel von ¥6,20 → ¥4,80 mit drei Änderungen: Reduzierung der Nennwand von 2,5 mm auf 2,0 mm mit struktureller Verrippung (¥0,63 gespart), Wechsel von einem Zwei-Kavitäten- auf ein Vier-Kavitätenwerkzeug (¥0,78 gespart an Maschinenzeit, teilweise ausgeglichen durch ¥0,07 höhere Werkzeugabschreibung) und Umstellung von Kaltkanal-Randanguss auf ein Heißkanalsystem mit Tunnelangüssen (¥0,24 gespart an Material, ¥0,04 gespart an Abtrennarbeit). Die kombinierten Einsparungen von ¥1,54 übertrafen das Ziel von ¥1,40 und ergaben Stückkosten von ¥4,66 — eine Reduzierung um 25 %, etwas besser als das Beschaffungsziel.
Kostenreduzierung im Spritzguss bedeutet nicht, den Materiallieferanten oder den Verarbeiter auf eine niedrigere Marge zu drücken. Es bedeutet, das Teil und den Prozess so zu konstruieren, dass Material, Maschinenzeit und Arbeit auf dem minimal sinnvollen Niveau verbraucht werden. Die Konstruktionsentscheidungen, die die Kosten bestimmen, werden getroffen, bevor das Werkzeug gebaut wird — und die teuerste Entscheidung ist die, die nie hinterfragt wird.